POLITICA
26 de agosto de 2026
Dudas en los bancos sobre el plan de Caputo para reactivar el crédito hipotecario con fondos de la Anses
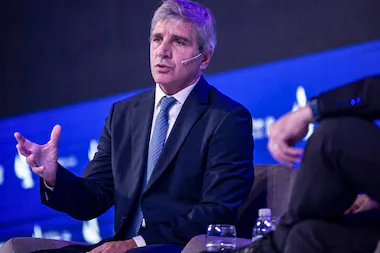
En las entidades dicen que el fondeo ofrecido por el gobierno no resuelve el descalce de plazos. "Expone al sistema a un riesgo de liquidez y a una dependencia constante de las renovaciones", sostienen.
El gobierno de Javier Milei decidió recurrir al Fondo de Garantía de Sustentabilidad (FGS) de la Anses para intentar reactivar el crédito hipotecario. Luis Caputo anunció que colocará hasta 2 billones de pesos del fondo previsional en plazos fijos de bancos privados, con la condición de que esos recursos sean destinados a préstamos para viviendas.
El mecanismo busca resolver un problema real del sistema financiero argentino: los bancos captan depósitos mayormente de corto plazo, pero necesitan prestar a 15, 20 o 30 años para financiar una vivienda. Caputo pretende achicar ese descalce utilizando al FGS como proveedor de fondeo más largo.
Pero la decisión generó reparos entre especialistas del sistema financiero consultados por LPO. El cuestionamiento central es que el Gobierno utiliza el patrimonio destinado a respaldar el sistema previsional para solucionar un problema que debería resolver un mercado de capitales de largo plazo prácticamente inexistente.
El programa tendrá un volumen máximo de $2 billones y se implementará mediante licitaciones de hasta $200.000 millones. El FGS constituirá depósitos en pesos ajustados por UVA más una tasa adicional. Habrá dos tramos: a un año, con un rendimiento mínimo de UVA más 2,5%, y a cinco años, con un piso de UVA más 4,5%. Cada banco podrá quedarse como máximo con el 20% de cada licitación.
Las entidades tendrán 90 días para transformar esos recursos en créditos hipotecarios. Los préstamos deberán tener un plazo mínimo de 15 años, no podrán superar las 150.000 UVA y tendrán una tasa máxima de UVA más 7,5%. El dinero podrá utilizarse para comprar, construir, ampliar o refaccionar una primera vivienda.
El problema es que ni siquiera el fondeo ofrecido por el Estado resuelve completamente el descalce de plazos. Una hipoteca exige horizontes de entre 15 y 30 años, mientras que el tramo más largo de los depósitos que aportará el FGS será de apenas cinco años. Los bancos seguirán teniendo que renovar ese fondeo varias veces durante la vida del crédito.
"Pretender calzar activos de tres décadas con pasivos de corto o mediano plazo expone al sistema a un riesgo de liquidez y a una dependencia constante de las renovaciones", explicó a LPO una fuente del mercado financiero. Para los bancos, el Gobierno está poniendo un puente de cinco años sobre un problema que puede durar treinta.
Pretender calzar activos de tres décadas con pasivos de corto o mediano plazo expone al sistema a un riesgo de liquidez y a una dependencia constante de las renovaciones
El propio Caputo reconoció el origen del problema. "Los créditos son a 15, 20, 30 años y los depósitos que tienen los bancos para que puedan financiarlo son a 30 días", explicó. El ministro sostuvo que extender los depósitos del FGS permitirá "acelerar el nivel de créditos hipotecarios".
La discusión también alcanza al supuesto impacto de la medida sobre la actividad. Caputo afirmó que el crédito hipotecario genera un "efecto multiplicador" porque motoriza otros sectores de la economía y mejora la formalidad laboral. Además, destacó que el stock hipotecario argentino equivale apenas al 2% del PIB, contra 27% en Chile y 50% en Estados Unidos.
Sin embargo, buena parte de los créditos hipotecarios se destina a comprar viviendas usadas. En esos casos existe principalmente una transferencia de un activo entre particulares y el efecto directo sobre el PIB es limitado. El impacto más fuerte sobre construcción, industria y empleo aparece cuando el financiamiento genera viviendas nuevas, ampliaciones o refacciones.
Caputo calculó que los $2 billones podrían alcanzar para unas 17.000 o 18.000 soluciones habitacionales. El Gobierno puso como ejemplo una propiedad de 106.667 dólares, con un préstamo por el 75% del valor. A 25 años y UVA más 7%, la cuota inicial sería de $865.098 y el grupo familiar debería acreditar ingresos netos por aproximadamente $3,46 millones mensuales.
En el mercado también señalan el costo de oportunidad para el FGS. "En lugar de robustecer o profundizar el mercado de capitales, estas medidas son precarias. Tienen sabor a nada", cuestionó la fuente consultada. El antecedente que mencionan es la habilitación para utilizar hasta el 15% de los depósitos en dólares para otorgar préstamos, otra medida con la que Caputo intentó ampliar el fondeo bancario.
En lugar de robustecer o profundizar el mercado de capitales, estas medidas son precarias. Tienen sabor a nada
El otro frente es jurídico. Especialistas consultados por LPO advirtieron que habrá que conocer la reglamentación definitiva para determinar cómo encaja una colocación de semejante magnitud con el régimen de inversiones del FGS, particularmente los límites de concentración por instrumento y entidad financiera.
Ese punto será especialmente sensible porque el dinero no pertenece al Tesoro sino al fondo previsional. Una eventual flexibilización de límites o modificación de las condiciones de inversión deberá estar jurídicamente respaldada. De lo contrario, las autoridades de Anses y del FGS podrían quedar expuestas a cuestionamientos administrativos y judiciales si las operaciones generan un perjuicio patrimonial.
Caputo buscó cerrar esa discusión al afirmar que "el FGS no corre ningún riesgo" crediticio porque el riesgo de incumplimiento de los hipotecados quedará en cabeza de los bancos. Pero eso no elimina los riesgos propios de la colocación del fondo previsional ni el problema estructural de financiar préstamos a treinta años con recursos que vencen, como máximo, a cinco.
La discusión de fondo excede así a los $2 billones. El crédito hipotecario necesita inflación baja, estabilidad macroeconómica y ahorro de largo plazo. Ante la ausencia de ese mercado, Caputo decidió utilizar al FGS como una suerte de mayorista de fondeo bancario. El Gobierno consigue tiempo para los bancos, pero coloca parte del patrimonio de los jubilados en el centro de una apuesta que todavía necesita demostrar que puede sostenerse cuando llegue la hora de renovar los depósitos.
COMPARTIR:
Notas Relacionadas
POLITICA
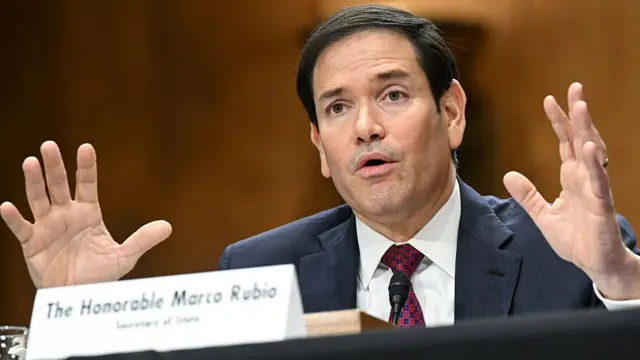
Marco Rubio dijo que EEUU no participó de la fuga de Bolsonaro y dejó expuesto a Milei
El Secretario de Estado de Trump dijo en la cumbre del G20 que el gobierno de EEUU solo se limitó a dejarlo a entrar en el país.POLITICA
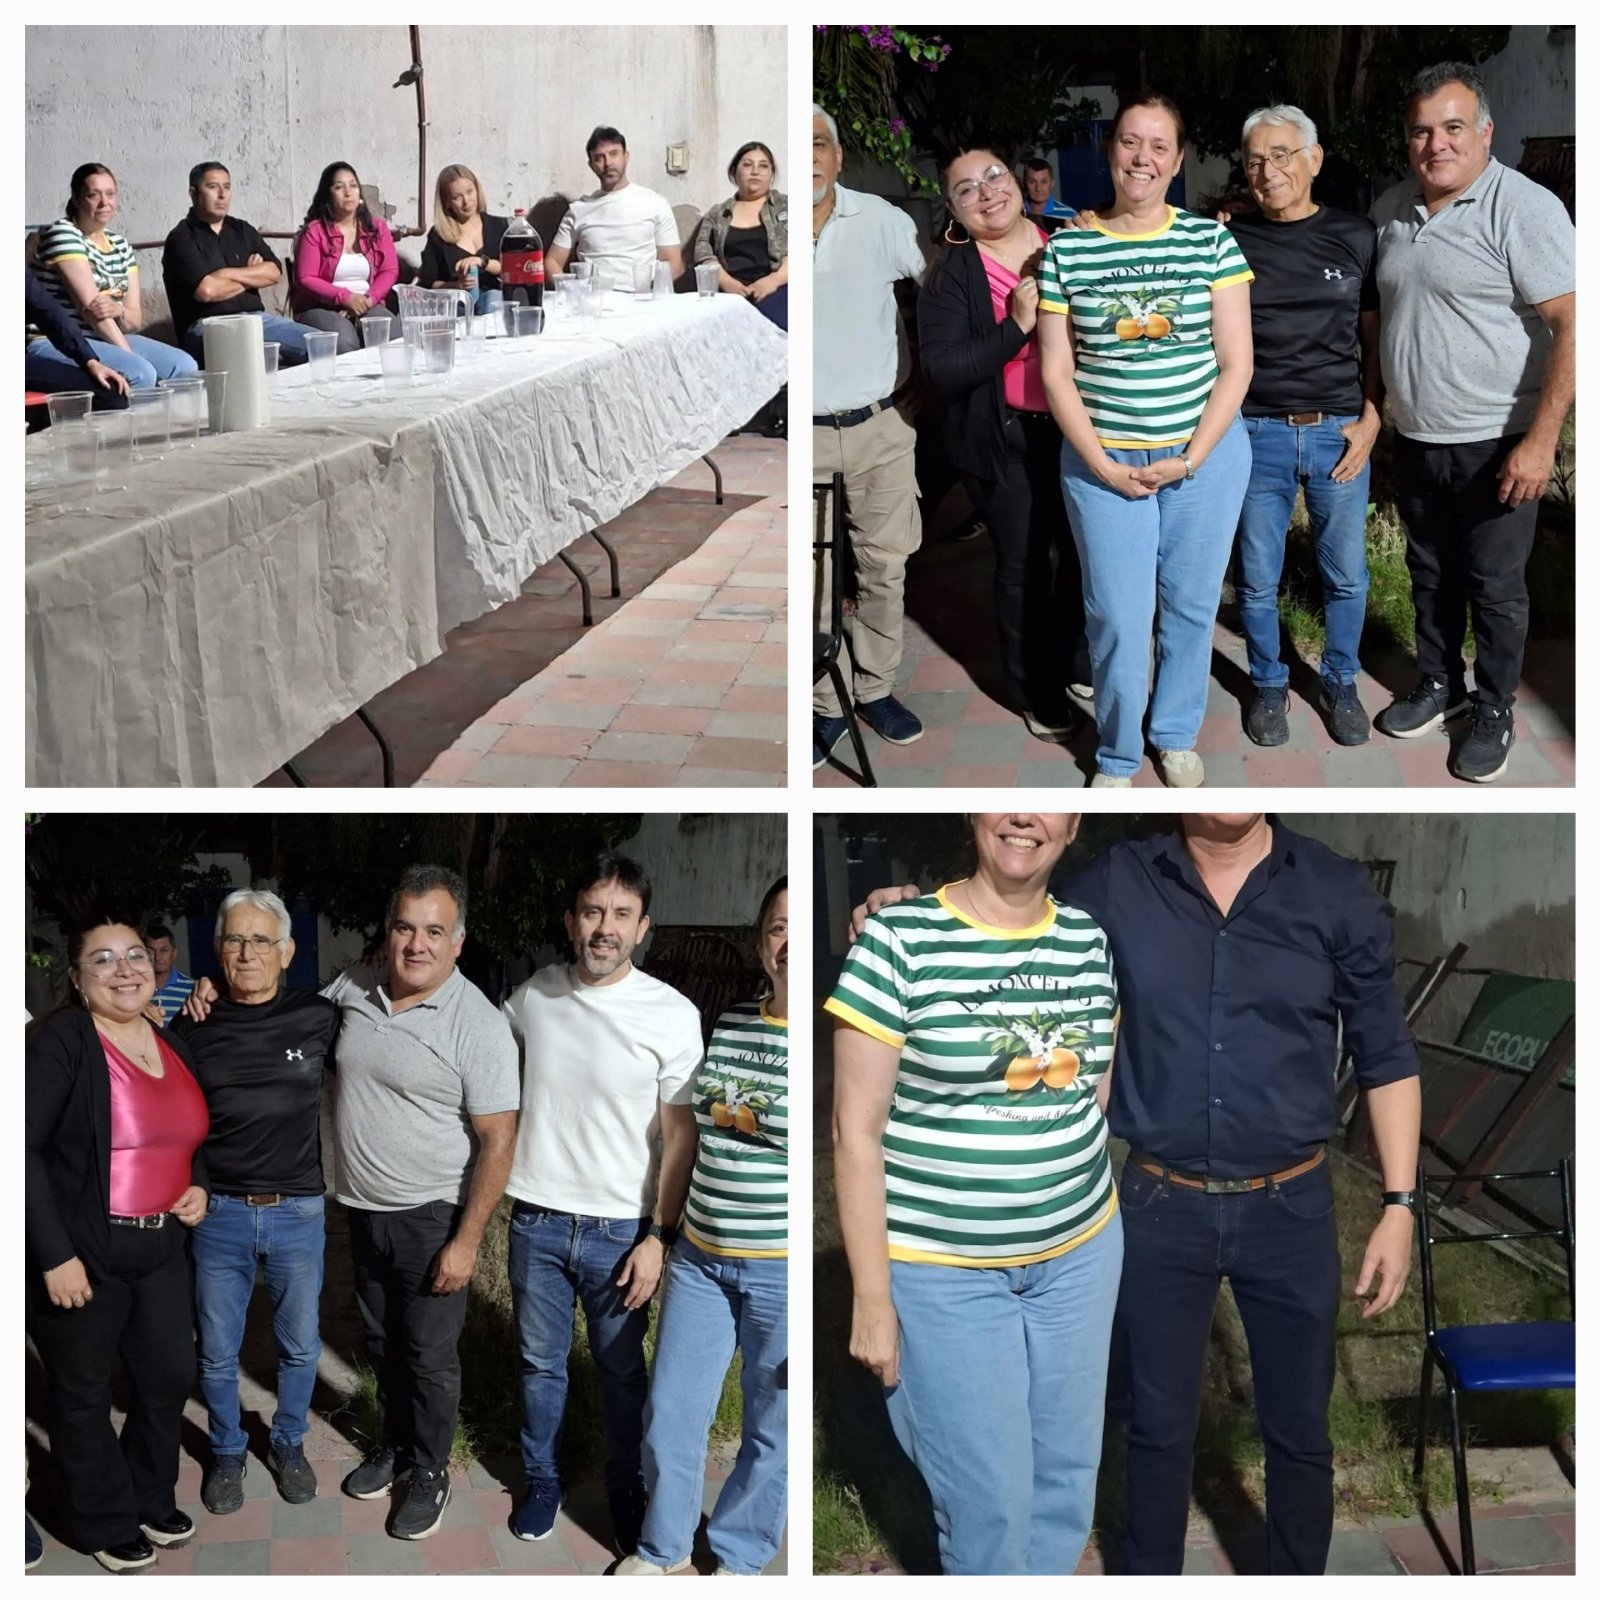
Por La Rioja consolida su construcción política y suma respaldos para el proyecto de Felipe Alvarez
Referentes de Capital y del interior provincial se reunieron en la sede del espacio para fortalecer la organización territorial y avanzar en una estrategia común de cara a las elecciones de 2027. Felipe Álvarez, Karina Martínez y Carlos Roncoroni participaron del encuentro.POLITICA
$LIBRA: la Fiscalía Anticorrupción hizo lugar al pedido de las ONG y solicitó reabrir la causa
La Procuraduría de Investigaciones Administrativas (PIA), a cargo del fiscal Sergio Rodríguez, se hizo eco de un planteo de las ONGs CIPCE e INECIP y requirió al juez del caso $LIBRA que reabra la investigación. El escrito recayó en manos del magistrado Daniel Rafecas, quien está subrogando el juzgado donde tramita el critpoescándalo. El ministro de Justicia, Juan Bautista Mahiques, propuso a Javier Milei el ascenso de Rafecas el mismo día que la PIA hizo su planteo. Firmó este jueves el proyecto de mensaje al Senado para que el Presidente considere enviar su pliego para camarista de la Casación Nacional a la Cámara Alta.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.

| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.521,68
+$ 2,14 |
$ 1.566,04
+$ 0,89 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.549,00
Igual |
$ 1.581,00
Igual |
ACTUALIZADO: 2026-11-02 14:31:00